


SEB Internat. Private Banking
3,411.00 Arvustused
Rakenduse andmed
- Versioon
- 3.0.3
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000+
- Arendaja
- Skandinaviska Enskilda Banken AB
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
Kui kasutad SEB rahvusvahelist privaatpangandust, ei ole rakenduse valikul kõige tähtsam pikk funktsioonide loetelu, vaid see, kas mobiilne kanal sobitub sinu olemasoleva kliendisuhtega. Mina hindaksin SEB Internat. Private Bankingut just sellest vaatenurgast: kas see aitab mul jõuda vajaliku pangateabeni ning kas saan oma tegevusi teha rahulikult ja läbimõeldult. See ei ole universaalne tööriist, mida soovitaksin kõigile, kes tahavad lihtsalt telefonis rahaasju jälgida.
Enne paigaldamist: kellele see kanal mõeldud on
Rakendus on suunatud SEB IPB või SEB Luxembourgi klientidele. Kui sinu pangasuhe ei ole seotud nende üksustega, ei tasu eeldada, et rakendus asendaks sinu tavapärast mobiilipanka. Mina kontrolliksin enne allalaadimist, kas see on just sinu kliendisuhtes kasutatav kanal; nii väldid olukorda, kus paigaldad rakenduse, kuid ei saa sellest enda jaoks praktilist kasu.
See on eriti asjakohane inimesele, kelle pangandus on seotud rohkem kui ühe riigi või finantskontekstiga. Spetsiaalne rakendus võib olla kasulik, kui soovid hoida selle suhte jaoks eraldi mobiilset sissepääsu ega taha otsida vajalikku teavet üldisemast tööriistast. Samas ei tähenda eraldi rakendus automaatselt, et see sobib igapäevaseks arvete, kulude ja kohalike maksete haldamiseks.
Usaldus algab kontrollitavast kasutusest
Pangarakenduse usaldusväärsust ei hinda ma ainult selle järgi, millise mulje kujundus jätab. Olulisem on, kas saan enne tundlikku toimingut aru, millisesse keskkonda olen sisenenud, kas ekraanil kuvatud olek on selge ja kas saan toimingu järel tulemust kontrollida. Kasutajana tasub tähele panna ainult seda, mida rakendus päriselt näitab, mitte teha oletusi selle kohta, kuidas taustal andmeid töödeldakse.
Kui mõni ekraan või palve ойлгомжгүй санагдвал, ma ei jätkaks automaatselt. Peatuksin, kontrolliksin, kas olen õiges rakenduses ning kas tegevus vastab sellele, mida tahtsin teha. See lihtne harjumus on kasulik just erapanganduse puhul, kus kasutaja võib korraga vaadata mitut kontot või finantsdetaili ning ekslikult ühe vaate põhjal järeldusi teha.
Millised valikud jäävad kasutajale
Minu jaoks tähendab kasutaja tegutsemisruum ennekõike võimalust valida, millal rakendust avada, mida vaadata ja millal tegevus katkestada. Kui tahan lihtsalt infot kontrollida, ei pea ma samal ajal alustama muud toimingut. Kui ekraan ei vasta ootustele, saan pausi teha ja otsustada, kas jätkan hiljem või kasutan teist sobivat pangakanalit.
Enne esimese olulise toimingu tegemist soovitaksin rakenduses rahulikult ringi vaadata, et mõista, millised vaated on sinu jaoks olulised. Nii ei pea sa kiirel hetkel menüüdes ekslema ega tegema valikut ainult selle põhjal, et mõni nupp on ekraanil kõige nähtavam. See ei ole eriline funktsioon, vaid teadlik töövõte, mis aitab pangarakendust kasutada oma tempos.
Tasub enne valimist lugeda

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske
Kui oled harjunud kasutama kolmanda osapoole koondrakendust, tasub kaaluda, kas selle mugavus kaalub üles eraldi teenuse lisamise sinu finantsinfoga seotud töövoogu. Mina kasutaksin panga enda kanalit siis, kui tahan kontrollida just selle panga kliendisuhtega seotud teavet, ning jätaksin koondrakenduse kasutusse vaid juhul, kui selle lisaväärtus on minu jaoks selge.
SEB Internat. Private Banking on rahandusrakendus neile, kes kasutavad SEB IPB või SEB Luxembourgi teenuseid. Mina vaataksin seda eelkõige kui kitsama sihtrühmaga tööriista, mitte tavalist igapäevapanganduse rakendust kõigile. Kui sinu varad ja pangasuhtlus on seotud just nende SEB üksustega, võib rakendus olla mugav koht finantsasjade jälgimiseks. Kui oled mõne teise panga klient, ei ole selle paigaldamisel kuigi palju mõtet.
Rakenduse arendaja on Skandinaviska Enskilda Banken AB ning selle saab tasuta kasutada. Vanusepiirang PEGI 3 annab mõista, et rakendus ei sisalda lastele sobimatut sisu, kuid tegelik kasutus on loomulikult täiskasvanud pangaklientide keskne. Minu hinnangul sõltub kasutuskogemus siin vähem sellest, kui palju võimalusi rakendus üldiselt pakub, ja rohkem sellest, kas sinu kliendisuhe sobib täpselt selle rakenduse eesmärgiga.
Kuidas rakendus igapäevases kasutuses toimib
Igapäevases kasutuses vaataksin kõigepealt, kas rakendus aitab mul jõuda just selle SEB kliendisuhtega seotud teabeni, mille pärast selle avasin. Enne tundliku toimingu tegemist kontrolliksin ekraanil kuvatud olekut ja annaksin laadimisele aega, mitte ei puudutaks sama valikut mitu korda. Nii jääb järgmise osa keskmesse see, kuidas kiiruse ootused ja katkestustest taastumine mõjutavad kasutuskogemust.
Kiiruse ootused tuleb seada õigesse kohta
Finantsrakenduse puhul ei tähenda hea kiirus ainult kiiret avanemist. Oluline on ka see, kui kiiresti jõuan konto või varahaldusega seotud vaatesse, kui selgelt saan aru, kas toiming õnnestus, ja kui lihtne on pärast katkestust jätkata. SEB Internat. Private Banking jätab oma olemuselt pigem keskendunud kui ülekoormatud tööriista mulje. See on hea lähtekoht kasutajale, kes ei otsi kümneid kõrvalfunktsioone, vaid tahab jõuda oma pangateabeni võimalikult otse.
Rakenduse nimi ja kaupluse lühikirjeldus viitavad rahvusvahelise erapanganduse kasutusele. Seetõttu ei ootaks ma sellelt sama tunnet nagu tavalisest kodupanga rakendusest, kus tehakse iga päev väikeseid makseid, hallatakse arveid ja vaadatakse pidevalt kulukategooriaid. Siin on tähtsam rahulik navigeerimine ja info usaldusväärne kuvamine kui efektne kujundus või väga tihe tegevustempo.
Minu jaoks on kõige praktilisem mõtteviis selline: ava rakendus siis, kui sul on konkreetne pangandusega seotud eesmärk, mitte lihtsalt harjumusest iga paari minuti järel värskendada. Erakliendi varade ja rahvusvahelise pangasuhte puhul võib liiga kiirelt tehtud järeldus olla isegi suurem probleem kui üks aeglasem ekraan. Selge kinnituse ootamine on finantsrakenduses sageli väärtuslikum kui paar sekundit võidetud aega.
Millal võib koormus kõige rohkem tunda anda
Raskemad kasutushetked tekivad tõenäoliselt siis, kui liigud järjest mitme konto, dokumendi või varahaldusega seotud vaate vahel. Ma ei esitaks seda kindla tehnilise mõõtmisena, vaid praktilise kasutussoovitusena: kui rakendus tundub hetkeks aeglasem, ära vajuta sama toimingut korduvalt. Pangarakenduses võib korduv puudutus tekitada segadust, kas esimene käsk jõudis juba süsteemi või mitte.
Sellises olukorras aitavad lihtsad harjumused. Enne uue toimingu alustamist kontrollin, kas eelmine vaade on täielikult laaditud. Kui ekraan jääb ebamäärasesse olekusse, sulgen rakenduse rahulikult ja avan selle uuesti, selle asemel et kiiresti mitu korda tagasi või edasi liikuda. See ei ole SEB Internat. Private Bankingu erifunktsioon, vaid mõistlik töövoog iga tundliku finantstoimingu puhul, eriti kui kasutad rakendust reisil või ebastabiilse ühenduse kaudu.
Teine oluline olukord on suurem tähelepanuvajadus ajal, mil vaatad korraga mitut finantsnäitajat või püüad meenutada varasemat tehingut. Väikese ekraani tõttu võib probleem olla mitte seadme jõudluses, vaid selles, et detailid nõuavad rohkem kerimist ja kontrollimist. Mina teeksin sellise ülevaatuse pigem rahulikus kohas, mitte liikluses, järjekorras või olukorras, kus telefon peab samal ajal täitma mitut muud ülesannet.
Stabiilsus tähendab ka head taastumist
Pangarakenduse usaldusväärsust hindan ma selle järgi, kuidas see käitub pärast katkestust. Kui ühendus kaob või rakendus suletakse, peab kasutaja saama aru, kas ta peab midagi uuesti tegema või on toiming juba lõpetatud. SEB Internat. Private Bankinguga kasutades tasub sellistes hetkedes eelistada kontrollimist oletamisele: ava rakendus uuesti, vaata viimast nähtavat olekut ja väldi sama tegevuse kohest kordamist.
See on eriti tähtis, kui kasutaja tegeleb rahvusvahelise pangandusega ja ei soovi teha otsuseid ainult ühe ebamäärase laadimisekraani põhjal. Rakendus võib olla tehniliselt korras, kuid mobiilse ühenduse katkestus, seadme vähene vaba mälu või taustal töötavate rakenduste rohkus võib kasutuskogemust mõjutada. Seepärast ei peaks üks aeglane hetk automaatselt tähendama, et rakendus on ebastabiilne.
Minu soovitus on enne kiiret toimingut sulgeda liigsed rakendused, kontrollida ühendust ning hoida telefonil piisavalt vaba ruumi. Kui rakendus pärast uuesti avamist taastub tavapäraselt, on see kasutaja jaoks parem märk kui lihtsalt esmane kiire käivitumine. Samuti tasub rakenduse versiooni jälgida, sest praegune versioon on 3.0.3 ja uuendused võivad mõjutada nii toimivust kui ka ühilduvust.
Seadme piirangud ja vanemad telefonid
SEB Internat. Private Banking toetab vähemalt Androidi versiooni 4.1. See tähendab, et rakendus on mõeldud töötama ka üsna vana Androidi tarkvaraga, mis võib olla oluline kasutajale, kes ei vaheta telefoni sageli. Samas ei võrdu vana operatsioonisüsteemi tugi automaatselt sellega, et iga vana seade pakub mugavat või turvalist panganduskogemust.
Minu hinnangul on siin mõistlik eristada kahte asja. Ühest küljest võib rakendus olla paigaldatav seadmesse, mille tehnilised näitajad on tagasihoidlikud. Teisest küljest võivad vana telefoni aeglane mälu, kulunud aku, väike ekraan või vananenud süsteemitarkvara muuta finantsrakenduse kasutamise ebamugavaks. Panganduse puhul ei valiks ma seadet ainult selle järgi, kas rakendus avaneb.
Kui telefon on väga vana, soovitan enne tavakasutust kontrollida, kas ekraanil kuvatav tekst on hästi loetav, kas rakendus suudab pärast taustale minemist normaalselt naasta ja kas seadme lukustus töötab usaldusväärselt. Need on praktilised kontrollid, mida kaupluse kirjeldus tavaliselt ei anna, kuid mis mõjutavad iga pangarakenduse kasutust rohkem kui ilusad ekraanipildid.
iPhone'i kasutajale on oluline enne allalaadimist vaadata, et valitud rakenduse versioon ja seadme platvorm omavahel sobiksid. Androidi miinimumnõue ei anna iseenesest põhjust eeldada identset kogemust iOS-is. Mina lähtuksin alati oma telefoni tegelikust seisukorrast, mitte ainult sellest, et rakendus on saadaval mobiilsele platvormile.
Realistlik kasutusstsenaarium reisil
Kujutan ette kasutajat, kes viibib välismaal, kasutab SEB IPB või SEB Luxembourgi teenuseid ja tahab enne kohtumist oma finantsolukorrast ülevaadet saada. Ta avab rakenduse hotellis, kontrollib ühendust, vaatab vajalikud andmed üle ja sulgeb rakenduse. Selles olukorras on väärtus eelkõige selles, et vajalik pangakanal on telefonis olemas, mitte selles, et rakendus peaks asendama kogu pangasuhtlust.
Kui ühendus on kehv, ei tasu hakata toimingut korduvalt saatma. Parem on oodata, rakendus uuesti avada ja kontrollida, milline olek tegelikult kuvatakse. Reisil on kasulik ka meeles pidada, et telefoni aku, automaatsed süsteemiuuendused ja avalik Wi‑Fi võivad kasutuskogemust mõjutada. Mina kasutaksin pangarakendust tundlikus olukorras võimalikult rahulikus ja privaatses keskkonnas.
See näide näitab ka rakenduse piiri. Kui vajad igapäevast kulude jälgimist, kohalikke makseid, eelarvestamist või väga aktiivset arvelduskonto kasutust, võib tavapärane kodupanga rakendus olla mugavam. SEB Internat. Private Banking on mõistlikum valik inimesele, kelle pangasuhe on rahvusvaheline ja privaatpanganduse keskne.
Kellele see rakendus sobib
Rakendus sobib kõige paremini SEB IPB või SEB Luxembourgi kliendile, kes soovib oma pangateabele mobiilset ligipääsu. Sellise kasutaja jaoks on tähtis, et rakendus ei viiks teda juhuslikult üldise finantsrakenduse maailma, vaid oleks seotud konkreetse pangasuhtega. Tasuta hind eemaldab paigaldamise rahalise takistuse, kuid tegelik kasu tekib ainult siis, kui kasutaja kuulub sihtrühma.
Samuti võib see sobida inimesele, kes hindab eraldi pangarakendust ega taha oma finantsasju segada teiste eelarve-, investeerimis- või makserakendustega. Eraldi rakendus võib muuta panganduse töövoo selgemaks, sest kasutaja teab, millisesse keskkonda minna, kui soovib kontrollida just SEB rahvusvahelise privaatpanganduse infot.
Ma ei soovitaks seda aga inimesele, kes otsib universaalset rakendust mitme panga kontode ühendamiseks. Samuti ei oleks see minu esimene valik kasutajale, kes tahab rakenduses peamiselt igapäevaseid väikemakseid, kulude automaatset kategoriseerimist või isikliku eelarve koostamist. Need ootused kuuluvad pigem tavapärase mobiilipanga või eraldi rahanduse haldamise rakenduse juurde.
Võrdlus tavalise mobiilipangaga
Tavaline mobiilipank on sageli ehitatud väga laiale kasutajaskonnale. Seal on tavaliselt tähtsal kohal arved, ülekanded, kaardid, igapäevane saldo ja kiire ligipääs kõige sagedamini kasutatavatele tegevustele. SEB Internat. Private Bankingut vaataksin teise nurga alt: see on sihitud konkreetsele kliendisuhtlusele ning selle väärtus ei sõltu sellest, kas rakendus suudab täita kõiki universaalse kodupanga ülesandeid.
Võrdlus ei tähenda, et üks oleks automaatselt parem. Kui sinu elu keerleb ühe kohaliku arvelduskonto ümber, võib tavaline mobiilipank olla kiirem ja praktilisem. Kui sul on SEB Luxembourgiga või SEB IPB-ga seotud pangandus, võib just spetsiaalse rakenduse kasutamine olla loogilisem kui üldise alternatiivi otsimine.
Kolmanda osapoole rahandusrakendused võivad pakkuda paremaid graafikuid ja koondvaateid, kuid nende puhul tuleb alati mõelda, mida tähendab oma finantsinfo sidumine eraldi teenusega. Mina eelistaksin tundliku pangateabe esmaseks vaatamiseks panga enda rakendust ning kasutaksin koondrakendust ainult siis, kui selle lisaväärtus on minu jaoks päriselt vajalik.
Hinnang kasutusmugavusele ja valmisolekule
Rakenduse keskmine hinnang on 3,4 ning hinnanguid on kogunenud 35. See ei anna põhjust teha väga kindlat järeldust iga kasutaja kogemuse kohta, kuid näitab, et rakendus ei jäta kõigile täiesti ühesugust muljet. Mina tõlgendaksin seda ettevaatlikult: enne täielikku sõltumist tasub rakendus oma seadmes läbi proovida, kontrollida sisselogimist ja vaadata, kas navigeerimine tundub sinu jaoks arusaadav.
Paigaldusi on üle kümne tuhande, mis sobib rakenduse kitsa sihtrühmaga. See ei ole massiturule mõeldud rahandusrakendus, mille väärtust hinnatakse miljonite kasutajate vajaduste järgi. Väiksem ulatus võib olla eelis, sest rakenduse eesmärk on selgem, kuid see tähendab ka, et kasutaja peab enne paigaldamist teadma, kas ta kuulub sihtgruppi.
Rakendus ilmus 5. detsembril 2022. Selle järel on praeguseks kasutusel versioon 3.0.3, mis näitab, et tegemist ei ole lihtsalt muutmata algversiooniga. Ma ei teeks sellest siiski järeldust, et kõik seadmed töötavad ühtemoodi. Pangarakenduse puhul sõltub sujuvus alati ka telefoni tarkvarast, ühendusest ja sellest, kui palju muid protsesse samal ajal töötab.
Minu lõplik otsus
SEB Internat. Private Banking on tasuta finantsrakendus, mille tugevus peitub selges sihtrühmas. Kui oled SEB IPB või SEB Luxembourgi klient, võib see pakkuda vajalikku mobiilset juurdepääsu ilma, et peaksid oma pangateavet otsima üldisemast rahandustööriistast. Mina soovitaksin seda just sellise konkreetse vajaduse korral.
Kiiruse ja stabiilsuse hindamisel jääksin mõõdukalt positiivseks, kuid mitte pimesi usaldavaks. Rakenduse kasutamisel on tähtis anda laadimisele aega, vältida korduvaid puudutusi, kontrollida pärast katkestust toimingu tegelikku olekut ning kasutada võimalikult korras ja ajakohast seadet. Need võtted aitavad vähendada olukordi, kus kasutaja peab tehnilist ebamugavust ekslikult pangatoimingu tulemuseks.
Minu soovitus: paigalda see siis, kui sinu SEB kliendisuhe seda päriselt eeldab, ja testi esimesel kasutuskorral rahulikult kogu vajalik töövoog läbi. Kui otsid aga universaalset kodupanka, eelarveabilist või mitme panga koondvaadet, vali pigem selleks loodud alternatiiv. Selle rakenduse mõte ei ole olla kõigile parim, vaid olla õigele SEB rahvusvahelise privaatpanganduse kliendile piisavalt otstarbekas ja usaldusväärne kaaslane.
Plussid
- Pangateenused on mugavalt kättesaadavad otse telefonist.
- Kasutajaliides on üldiselt selge ja professionaalse välimusega.
- Tehingute kinnitamine aitab kontot paremini kaitsta.
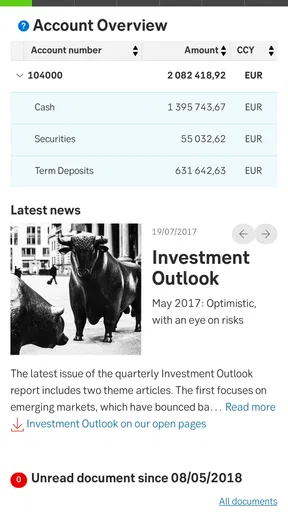
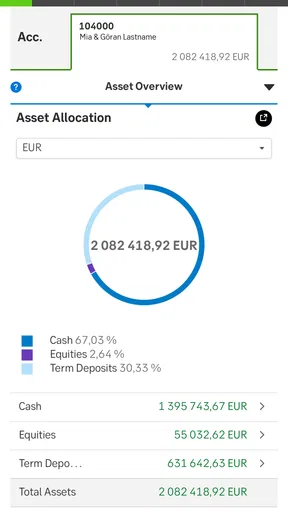
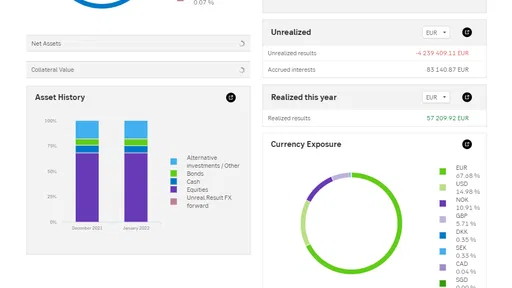
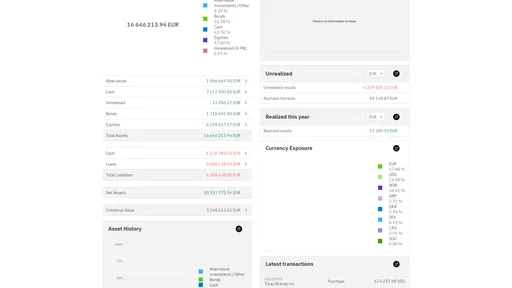
- Võimalik jälgida investeeringuid ja varade hetkeseisu.
- Sobib hästi SEB privaatpanganduse klientidele igapäevaseks kasutuseks.
Miinused
- Rakendus on mõeldud eelkõige SEB privaatpanganduse klientidele.
- Kõik funktsioonid ei pruugi olla tavakasutajale vajalikud.
- Investeeringute info võib algajale tunduda keeruline.
- Mõne toimingu jaoks võib olla vaja täiendavat autentimist.
- Rakenduse kasutamine sõltub toimivast internetiühendusest.
Korduma kippuvad küsimused: SEB Internat. Private Banking
Mis on SEB Internetipank ja kellele see sobib?
SEB Internetipank on SEB panga digitaalne kanal, mille kaudu saab hallata igapäevaseid rahaasju, vaadata kontojääki ja tehinguid, teha makseid ning kasutada investeerimise ja säästmisega seotud teenuseid. Private Banking klientidele võib see pakkuda lisaks personaalsemat varahaldust ja nõustamist. Teenuste täpne valik sõltub kliendi lepingutest, riigist ja SEB kasutustingimustest.
Kuidas SEB Internetipanka sisse logitakse ja kas rakendus on turvaline?
Sisselogimiseks kasutatakse tavaliselt SEB poolt toetatud tugevat autentimist, näiteks Smart-ID-d, Mobiil-ID-d või muud pangas lubatud meetodit. Enne allalaadimist tasub kontrollida, et rakendus pärineb ametlikust Google Play või App Store’i keskkonnast. Turvalisuse tagamiseks uuenda rakendust regulaarselt, ära jaga PIN-koode ning ära kinnita toiminguid, mida sa ise ei algatanud.
Milliseid pangatoiminguid saab SEB Internetipangas teha?
SEB Internetipangas saab üldjuhul kontrollida kontosid, vaadata maksete ajalugu, teha riigisiseseid ja rahvusvahelisi makseid, hallata püsimakseid ning kasutada kaarditeenuseid. Private Banking klientidele võivad olla nähtavad ka investeerimisportfellid, väärtpaberitehingud ja varahaldusega seotud info. Kõik funktsioonid ei pruugi olla kõigile klientidele automaatselt kättesaadavad.
Kas SEB Internetipank sobib Private Banking kliendi investeeringute haldamiseks?
Private Banking kliendina võib SEB Internetipank anda ülevaate investeeringutest, portfellist ja seotud tehingutest, kuid rakenduse täpne investeerimisfunktsionaalsus sõltub kasutatavast teenusest ja sõlmitud lepingutest. Rakendus on mugav jälgimiseks ja korralduste tegemiseks, kuid investeerimisotsuseid ei tohiks teha ainult rakenduses kuvatava info põhjal. Vajadusel tasub nõu pidada SEB spetsialistiga.
Kas SEB Internetipanga kasutamine on tasuline ja mida peaks enne allalaadimist teadma?
Rakenduse allalaadimine võib olla tasuta, kuid pangateenuste, maksete, kaartide, investeerimise või välisvaluutatehingutega võivad kaasneda hinnakirjapõhised tasud. Enne kasutamist kontrolli SEB ametlikku hinnakirja, süsteeminõudeid ja toetatud autentimisviise. Samuti veendu, et sinu telefonis oleks piisavalt ruumi, toimiv internetiühendus ning ekraanilukk, sest rakendus käsitleb tundlikku finantsinfot.


